
11年免税红利完结,锂电行业告别“政策坦护期”
一又友们全球好!今天小界来和全球聊聊好多破钞者和行业从业者都没挑升志到,2026年的新动力汽车阛阓,正在迎来一场足以改写行业端正的底层变革。
2026年7月,财政部、海关总署、国度税务总局三部门鸠合发布政策公告,明确锂电板将分阶段复原破钞税征收;
这也记号着自2015年起赓续11年的锂电产业免税赞助政策认真退出历史舞台。证明官方明确的纳税节拍,2026年9月1日起锂电板按2%税率纳税,2027年9月1日起税率将认真复原至4%。
在我看来,这绝非节略的税费诊疗,而是国度对锂电产业发展定位的根人性转向。当年十余年,国内锂电产业依靠免税、补贴等一系列政策红利快速起步、残忍助长,完成了从无到有、从弱到强的原始积蓄。
而这次破钞税的有序复原,意味着行业透顶告别“政策兜底”的发展模式,认真迈入完全阛阓化平正竞争的新阶段,统共阛阓主体都要依靠自身时期、成本、限度实力安身阛阓。
可能有东谈主会狐疑,政策赞助红利尚且利好产业发展,为何要主动取消免税优惠?中枢谜底藏在国内锂电产业的硬核实力数据中,各项量化数据足以诠释注解,锂电产业早已无需政策出奇坦护。
公开行业统计数据暴露,2024年中国锂电板总产量达到1170GWh,同比增长24%,产业总产值突破1.2万亿元,在全球阛阓的占有率高达76%,其中锂电中枢材料畛域的全球市占率更是突破90%,稳居全球统统龙头地位。
在我看来,复原破钞税是产业熟识的势必成果,亦然监管层的精确调控妙技。持久的免税红利,诚然助推了产业限度扩展,但也孳生了部分企业依赖政策红利生活、懒于时期迭代、低端产能扎堆的行业乱象。
复原纳税能够精确倒逼全产业链企业摒弃政策依赖,主动压缩低效产能、打磨中枢时期、优化成本管控,从“限度扩展型发展”转向“质料效益型发展”,进一步夯实中国锂电产业的全球中枢竞争力。

政策精确定向,锁定下一代电板时期赛谈
本次破钞税诊疗最容易被群众忽略、却最具长期计谋价值的细节,在于各异化的税收红利分派,这亦然本次政策调控的中枢巧想场地。政策并未对统共电板品类“一刀切”复原纳税,而是试验新旧时期分类施策,明确将钠离子电板、固态电板等新一代前沿电板的免税期限延迟至2028年底。
在我看来,这一各异化税制预计打算,平直规则了中国锂电产业畴昔三年的中枢升级标的,传递出极为明确的产业导向:传统锂电板产能已趋于饱和、无需政策赞助;
而新式前沿电板时期是畴昔产业竞争的中枢赛谈,需要赓续政策护航、重心栽培。监管层主动通过税收杠杆,教导行业成本、企业资源从熟识的传统锂电赛谈,向高后劲、高时期壁垒的新式电板赛谈歪斜。
这种政策布局透顶冲突了行业“躺平发展”的可能性,倒逼头部企业住手低端产能内卷竞争,加大前沿时期研发参加,同期为中小科创企业留出时期解围空间。
从长期来看,这一政策预计打算将加快国内电板产业的时期迭代,激动产业举座完成结构性升级,安详我国在全球新动力电板畛域的先发上风,提前布局下一代新动力产业言语权。

税费压力分层传导,车企与电板企业全面洗牌
破钞税的分阶段落地,不会带来行业举座性崩盘,却会激勉产业链高卑鄙的深度时势分化,不同模式、不同体量的企业,将濒临人大不同的发展境遇,行业倚强凌弱节拍将大幅提速。
从整车企业维度来看,车企的成本压力与竞争上风,完全取决于是否具备电板自研自产智商,行业南北极分化趋势透顶突显。
具备电板自产智商的整车厂,能够通过里面税费抵扣、产业链闭环整合的面孔,灵验闪避新增税费带来的成本压力,在结尾订价上保持逍遥上风,进一步拉大与外购电板车企的差距。
而持久依赖外部采购电板的车企,无法杀青税费里面消化,必须全额承担新增税务成本,盈利智商被进一步压缩。
在我看来,这一压力绝非短期成本波动,而是持久计谋倒逼,将加快劣势车企淘汰外包模式,全力攻坚电板自研时期,补皆中枢产业链短板。
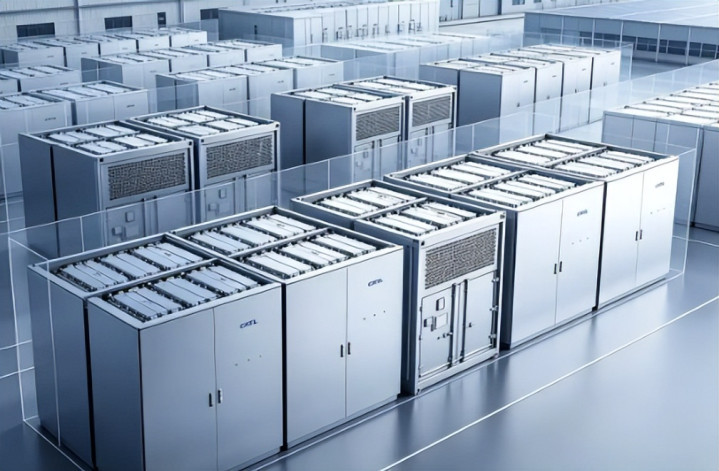
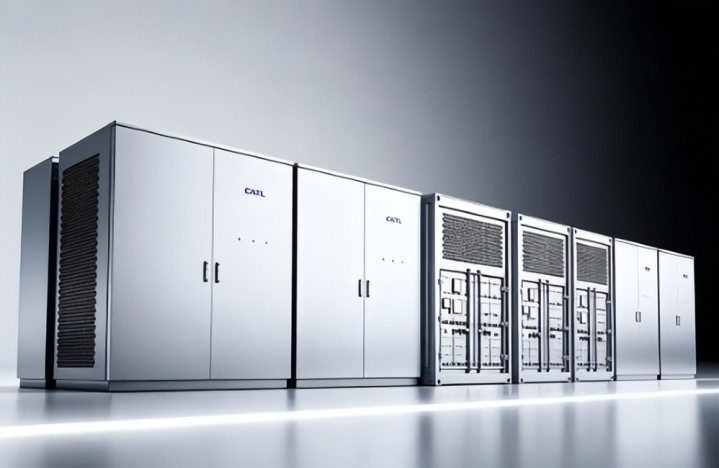
聚焦电板坐褥端,行业洗牌效应相同十分显耀。头部电板企业凭借限度化坐褥、熟识供应链体系、强势议价智商的三重上风,能够将新增税费成本截止向卑鄙整车、零部件产业链传导,自身利润空间基本不受影响,行业龙头地位赓续逍遥。
反不雅中小电板厂商,开阔存在产能限度小、议价智商弱、家具同质化严重的问题,既无法消化里面税费压力,也难以向卑鄙传导成本,利润空间将被赓续挤压。
在我看来,这一轮税费调控,内容是行业出清的催化剂。当年依靠廉价竞争、政策红利存活的中小低端产能,将徐徐被阛阓淘汰,行业资源赓续向时期强、限度大、成本优的头部企业聚集,锂电产业链的聚集度、圭表化、高端化水平将进一步升迁,行业发展质料迎来质变。

加价风云可控,油电同权时间认真落地
针对本次破钞税诊疗,破钞者最存眷的中枢问题永久是:新动力汽车会不会大幅加价?勾通具体成本测算与现时阛阓环境来看,谜底十分明确:结尾价钱波动举座可控,破钞者无需过度霸道,网传的大限度加价潮并不会出现。
从具体成本涨幅来看,行业调处测算数据了了直不雅:2%税率阶段,主流纯电动车型单车成本加多400至1200元;2027年税率升至4%后,单车成本涨幅为800至2400元,插电式混动车型的成本涨幅则更低。在我看来,这么的成本涨幅,在现时新动力汽车锐利的内卷竞争时势中,完全属于车企可里面消化的范围。
现时国内新动力汽车阛阓早已从增量竞争转为存量博弈,车企订价极为严慎,中高端车型利润空间弥漫,绝大巨额品牌会接管自行承担税费成本、逍遥结尾售价,以此守住阛阓份额、吝惜品牌口碑,因此中高端车型价钱基本不会出现波动。
仅有10万元以内的低端代步电动车,自身利润空间额外绵薄、盈利容错率极低,无法完全消化新增成本,冒失率会出现300至800元的小幅加价,举座涨幅十分有限。
本次税制诊疗最潜入的影响,并非结尾车型价钱波动,而是油电税负差距的大幅消弱。当年多年,新动力汽车依靠多重税费优惠,比较燃油车具备显耀的税负上风;
而本次锂电板破钞税的复原,大幅抹平了油电车型的政策红利差距,燃油车的阛阓性价比获取相对配置,油电车型认真进入平正竞争的“同权时间”。
但我合计,这并不料味着新动力汽车的阛阓上风销毁。从持久用车成原本看,新动力车的电费、调养、维修成本仍远低于燃油车,持久性价比上风依旧逍遥。
与此同期,搭载钠离子电板、固态电板等新式电板的车型,依托免税政策加持,成本上风愈加隆起,将成为畴昔新动力阛阓的中枢增量,为破钞者提供更优质、高性价比的新接管。
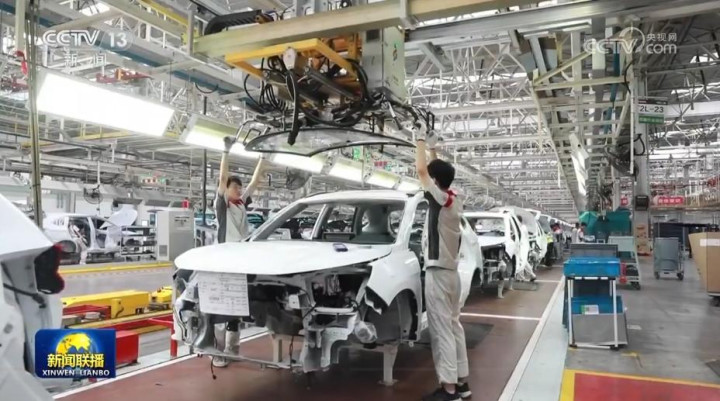
纵不雅本次锂电板破钞税更正,看似是行业红利的落潮,实则是新动力产业走向熟识、迈向高质料发展的要道转换点。十余年来,政策赞助让中国锂电产业快速登顶全球,完成了限度积蓄,而如今政策红利有序退出,恰是为了取销行业惰性、倒逼产业升级。
在我看来,畴昔的新动力阛阓,将透顶告别“政策说了算”的时间,确切进入“时期、成本、实力说了算”的阛阓化竞争新阶段。低端产能、依赖红利、衰退中枢时期的企业会徐徐被阛阓淘汰;
而对峙时期研发、掌抓中枢产能、布局前沿赛谈的企业,将赓续收割阛阓红利。关于破钞者而言,阛阓平正竞争加重,最终会倒逼车企优化家具、升级时期、升迁性价比,持久来看反而能买到品性更好、时期更先进的新动力车型。
举座而言,油电同权时间的到来,不是新动力行业的降温,而是行业褪去泡沫、回顾感性、深耕时期的全新着手,畴昔中国新动力与锂电产业的中枢竞争力,将不再依托政策坦护开云kaiyun,而是依靠实打实的时期改进与产业硬实力。